
Julgeolekumaks peidab endas kurikavalaid lõkse, millest on võimalik eemale hoida
Ettevõtete kasumist tüki naksava julgeolekumaksu detailides paistab palju ebavõrdsust ja ebaõiglust, lähemalt vaadates leidub ka olukordi, kus maksu peavad maksma need, kel reaalselt kasumit ei ole.
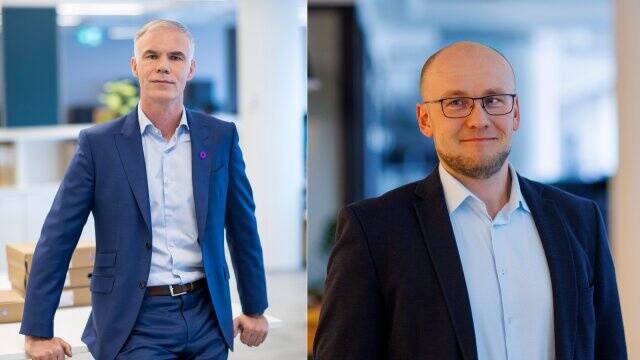
Grant Thornton Balticu maksuvaldkonna juht Kristjan Järve ning vandeaudiitor ja partner Martin Luik selgitasid saates “Kasvukursil” plaanitava seadusega tekkivaid ebaõiglaseid olukordi ning kirjeldasid ka tekkivaid variante, kuidas oma maksukohustust vähendada.
Julgeolekumaks
Riigikogus on läbinud esimese lugemise julgeolekumaksu seaduse eelnõu, mille kohaselt koosneb uus maks kolmest osast: 2 protsenti ettevõtete kasumilt alates 2026. aastast, 2 protsenti käibelt alates 2025. aasta 1. juulist ning 2 protsenti inimeste tuludelt alates 2026. aastast. Eelnõu kohaselt kehtib maks 2028. aasta lõpuni.
Trikid kinnisvara väärtusega
Luik tõi ühe probleemse kohana näiteks, et on levinud tava kajastada kinnisvarainvesteeringuid õiglase väärtuse meetodil – ehk umbes kahe-kolme aastase intervalli tagant hinnata kinnisvara väärtust. Inflatsioonilises keskkonnas toimub Luige sõnul üldjuhul kinnisvara üleshindlus. See tõus mõjutab otseselt perioodi kasumit, millelt tuleb uue eelnõu järgi maksu maksta. Sestap võib ettevõtja jaoks olla tulusam ümberhindlus edasi lükata või siis leida hindaja, kes hindab väärtust võimalikult madalalt.
Järve märkis, et mujal maailmas, kus kehtib kasumi maksustamise süsteem, ümberhindamisest tekkivaid kasumeid ja kahjumeid reeglina arvesse ei võeta.
Lisaks võib Järve sõnul tekkida ettevõtjal soov oma arvestuspõhimõtet muuta ja võtta kasutusele hoopis soetusmaksumuse meetod. Eriti juhul, kui kinnisvarainvesteering on ostetud pigem varem ja hiljem üles hinnatud. Võimalus on ka amortisatsiooni kaudu perioodi kasumit kahandada, lisas ta. “Kui ka tegelikult lõpuks see kinnisvara ära müüakse, siis tekib ka reaalne raha, mille arvelt, tegeliku kasumi pealt seda tulumaksu maksta,” ütles ta.
Kasum nagu on, aga tegelikult ei ole
Järve sõnul on kõige olulisem probleem see, kui arvestuspõhimõtete tulemusel tekib raamatupidamislik kasum olukorras, kus tegelikku kulu ega tulu ei ole. Teinekord võib puududa ka vaba rahavoog, mille arvel see tekkiv maksukulu ära tasuda.
Siiski hoiatab Järve, et seaduse silmis on hämar tegu minna vahetult enne maksumuudatust üle teisele arvestusmeetodile, kui sel pole ühtki muud eesmärki peale maksude maksmisest hoidumise.
“Mida iganes ettevõtja, maksumaksja, teeb, seal peab olema ka mingi muu majanduslik sisu või eesmärk,” märkis Järve. Kui see on arusaamatu või kui seda ei ole, on Järve sõnul maksuametil õigus sekkuda.
“Tahaks loota, et see kaks protsenti ei muuda nii palju, et kõik sooviksid hästi agressiivseid arvestuspõhimõtteid rakendama hakata, et võimalikult väikseks seda maksubaasi saada,” sõnas Luik.
Luik möönab, et arvestuspõhimõtetes on mitmeid valikuvõimalusi, mis annavad võimaluse manööverdada ettevõtte maksubaas võimalikult väikeseks. Samas ta loodab, et säilib läbipaistvus ja õiglase väärtuse kajastamine. “Et ei teki laias laastus topeltraamatupidamist, et üks aruandlus on siis äriregistrile ja teine aruandlus siis sisemine või pangale,” lausus Luik.
Segadus omanikult tulnud laenudega
Uus seadus tooks kaasa ka segadust omanikulaenudega. Kui eraisik annab oma ettevõttele nullintressiga laenu, tekib diskonteerimise (ümberarvutus, et leida laenu turu- ehk nüüdisväärtus) tulemusena näiline kasum, mis suurendab ettevõtte maksubaasi.
Hetkel kuum
Võtame näiteks olukorra, kus omanik annab eraisikuna firmale 10 miljonit eurot laenu kümneks aastaks nullintressiga, samal ajal kui turul levinud intressimäär on 5 protsenti. Selle tulemusena tekib raamatupidamislik kasum 4 miljonit eurot, mille arvelt peab ettevõtja uue seaduse ajal maksma 2 protsenti maksu, olgugi et seda raha tegelikult ei ole ega tule.
Järve sõnul diskonteerimise mõju laenuperioodi lõpuks küll kaob, ent kui laen antakse ajal, mil saab kehtima julgeolekumaks – aastatel 2026–2028 – võib see ajada maksukoormuse väga suureks. “Tekibki selline ebaõiglus – sõna otseses mõttes,” nentis Järve. Järve sõnul tasub edaspidi omanikele pigem soovitada anda laenu õiglases väärtuses.
Kohaliku standardi järgi peab maksma rohkem
Hulk kurioosumeid tekib ka sellest, kas ettevõte tegutseb Eesti finantsaruandluse (EFS) või rahvusvahelise (IFRS) standardi järgi.
Esimene näide ongi laenudega. Kui eraisikust omanik annab firmale laenu null-protsendilise intressiga, tuleb EFSi järgi laen kohe diskonteerida, selgitas Järve. Rahvusvahelise standardi järgi aga läheb see osa otse omakapitali. “Tekib olukord, kus Eesti standardi järgi tuleb sellest tulenevalt 2 protsenti maksu maksta, aga rahvusvahelise standardi järgi ei tule, kuna see ei ole perioodi kasum,” selgitas Järve. Ka lõpptulemusena peab ühel juhul maksma rohkem, teisel vähem.
Ebakõla tekib ka põhivara ümberhindluses, ütles Luik. IFRSi puhul on ümberhindlus väga levinud, ent EFSis seda reeglina ei rakendata.
Kohalikus arvestuses on üldiselt nii, et kui ettevõte on äritegevuse tarbeks ostnud kinnisvara ja kasutab seda, siis üldjuhul ta amortiseerib selle vara. Aga näiteks Tallinna Kaubamaja grupil, mis järgib rahvusvahelist standarit, on omakapitalis tekkinud 100 miljoni euro suurune ümberhindlusreserv. See on küll üleshindlus, kuid kajastub otse omakapitalis, mitte perioodi kasumis. Lisaks üleshinnatud vara amortiseerub ja järgnevatel perioodidel suureneb amortisatsioonikulu. Seega väheneb nii grupi perioodi puhaskasum kui ka maksustamise summa.
Järve sõnul on eelnõu kõige suurem probleem, et pole õigusselgust. “Neid arvestuspõhimõtteid on erinevaid, mida on erineva loogikaga ja mõjuga kasutada,” tõdes ta.
Ei tasu ootama jääda
Kuigi Järve sõnul on lootust, et seadusandjad annavad välja täpsemad suunised, ei soovita ta ettevõtjatel liiga kauaks mõttesse jääda – avansilisi makseid hakatakse arvestama juba 2025. aasta kasumilt. Järve sõnul tasub ettevõtjal raamatupidaja või audiitoriga maha istuda ja vaadata, millist mõju uus süsteem firma ärimudelit, struktuuri ja muid iseärasusi arvesse võttes avaldama hakkab.
“Paljudel juhtudel ei pruugigi olla head lahendust või majanduslikke argumente seda maksubaasi oluliselt vähendada, kuid vähemalt on siis teadlikkus ja arusaam, milline see mõju saab olema,” ütles ta.
Kuula pikemalt saatest “Kasvukursil”.
Seotud lood
Tulumaksumäär tõuseb uuel aastal, mõjutades otseselt töötajate netotasu. Personalijuhtidel on aeg kohandada motivatsioonipakette ja selgitada töötajatele muudatuste mõju.
Peagi saabuv uus aasta toob kaasa viimase paari kümnendi suurimad maksumuudatused, mis mõjutavad otseselt nii eraisikute kui ka ettevõtete rahakotti. Merit Tarkvara finantsjuht Annika Traks selgitab lahti, milliste uute kohustuste ja maksumääradega tuleb meil uuest aastast kohaneda ning kuidas need mõjutavad meie sissetulekuid.
Eesti IT-konsultatsiooni ja arendusettevõtte Finest tegevjuhi Jan Urva sõnul peaksid tööandjad otsima võimalust korrigeerida oma meeskonnaliikmete töötasu, et 1. jaanuarist 20% tasemelt 22%-le tõusev tulumaksumäär ei vähendaks töötajate senist sissetulekut.
Järgmisest aastast jõustuvad laiapõhjalised maksutõusud, sestap on viimane aeg teha otsuseid seoses pensionivara, palkade ja dividendiga, kinitasid KPMG Eesti maksuvaldkonna juht Joel Zernask ja maksunõustaja Einar Rosin.
Suur osa juhi ajast kulub endiselt administratiivsetele tegevustele – puhkuste kooskõlastamisele e-kirjades, töögraafikute koostamisele Excelis ja meeskonda puudutavate andmete küsimisele personalitöötajalt. Samas on juht ettevõtte üks kallimaid ressursse, kellelt oodatakse eelkõige inimeste juhtimist ja äri arendamist.
Enimloetud
3
Hoia oma pöördumine lühike ja selge!
Viimased uudised
Hetkel kuum


Tervisekontrolli tähtaeg pikeneb, joobekontrollil selged reeglid. Vaata, mis veel muutub.

Liitu uudiskirjaga
Telli uudiskiri ning saad oma postkasti päeva olulisemad uudised.
Tagasi Personaliuudised esilehele